Parcourir les catégories
Français
$
USD
Connectez votre assistant IA à Fiverr
Statisticien et data scientist, R Studio, Python et apprentissage automatique
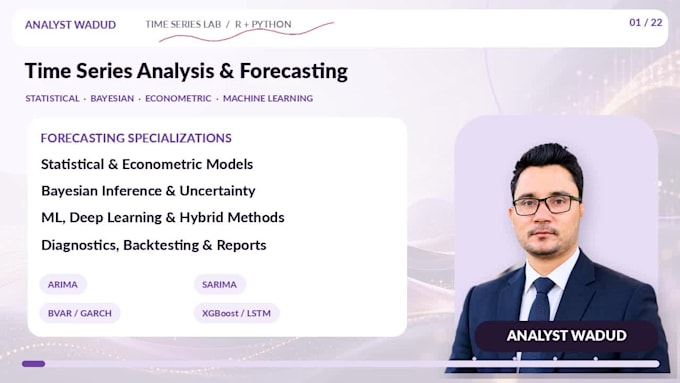
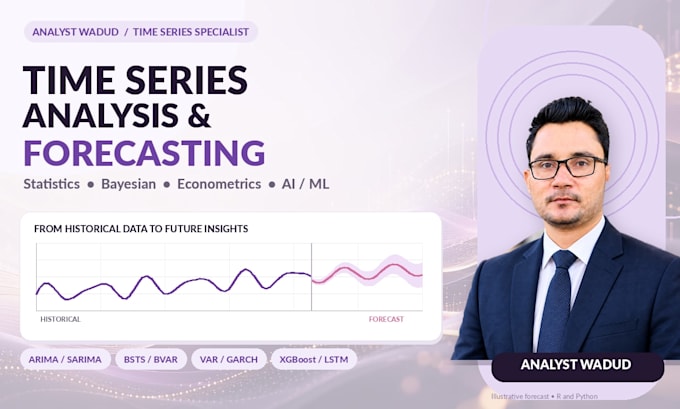
Besoin d'une analyse de séries temporelles ou d'une prévision pour les ventes, la demande, la finance, l'énergie, l'agriculture ou la recherche ? Je suis Analyst Wadud, statisticien et chercheur doctorant, créant des modèles reproductibles en R/Python pour les affaires et la recherche.
Mes services incluent :
Sorties : prévisions avec intervalles, diagnostics, comparaisons de modèles, code documenté, rapports Jupyter/Quarto et tableaux de bord optionnels.
Outils : R, Python, RStudio, statsmodels, fable, PyMC, Stan, scikit-learn, PyTorch.
Envoyez-moi vos données, la fréquence, l'horizon et l'objectif. Les packages couvrent des tâches définies ; des projets bayésiens, deep learning, multivariés ou de déploiement peuvent nécessiter une offre personnalisée.
Traduction automatique
1. Quelle exploration des séries chronologiques, saisonnalité et tests de stationnarité pouvez-vous réaliser ?
J’analyse les tendances, les cycles, la saisonnalité, les points de changement et les valeurs aberrantes à l’aide de STL, ACF/PACF, différenciation, ADF, KPSS et diagnostics des résidus. Je sélectionne les tests et les transformations en fonction des données et des hypothèses de modélisation.
2. Fournissez-vous des prévisions fréquentistes ARIMA, SARIMA et des prévisions classiques ?
Oui. Je travaille avec AR, MA, ARIMA, SARIMA, ARIMAX/SARIMAX, ETS, Holt-Winters, modèles d’état-espace et de base saisonnière. J’évalue l’adéquation via des diagnostics, une évaluation par ordre temporel et des horizons de prévision.
3. Pouvez-vous effectuer une analyse économétrique des séries temporelles et de la volatilité ?
Oui, lorsque c’est pertinent : VAR, VECM, ARDL/ECM, cointegration, causalité de Granger, réponses impulsionnelles, ARCH/GARCH, ruptures structurelles et prévision de la volatilité. Les études économétriques multivariées complexes nécessitent une proposition sur mesure.
4. Proposez-vous des modèles de séries temporelles bayésiens et des intervalles crédibles ?
Oui, pour les projets convenus : BSTS, BVAR, modèles dynamiques linéaires/état-espace et spécifications AR bayésiennes utilisant Stan ou PyMC. Les résultats peuvent inclure des résumés postérieurs, intervalles crédibles et vérifications prédictives postérieures.
5. Quelles méthodes d’apprentissage automatique pouvez-vous utiliser pour les prévisions de séries temporelles ?
Je peux concevoir des caractéristiques retardées, calendaires et glissantes pour SVR, Random Forest, XGBoost, LightGBM, CatBoost et Prophet. Je compare les modèles ML avec des baselines statistiques en utilisant une validation temporelle afin d’éviter toute fuite de données futures.
6. Pouvez-vous développer des prévisions approfondies avec LSTM, GRU, Transformer et autres ?
Pour des projets riches en données et bien définis, je peux évaluer les approches LSTM, GRU, TCN, N-BEATS, N-HiTS et Transformer/TFT. Chronos ou TimesFM et d’autres modèles pré-entraînés peuvent être discutés comme projets personnalisés.
7. Pouvez-vous analyser plusieurs séries, variables exogènes et modèles hybrides ?
Oui. Selon l’étendue : prévisions univariées/mmultivariées, régressors externes, séries groupées, demande intermittente, hybrides ARIMA-ML et ensembles de prévision. Le nombre de séries et l’horizon requis influencent le devis.
8. Comment validez-vous la précision des prévisions et mesurez-vous l’incertitude ?
J’utilise des holdouts chronologiques, des tests rétroactifs à origine roulante et des métriques adaptées MAE, RMSE, MASE, sMAPE ou des intervalles. Je vérifie les résidus, l’étalonnage et les intervalles de prédiction lorsque cela est pertinent ; aucune modélisation ne garantit l’exactitude.
9. Quels logiciels, paquets et livrables allez-vous fournir ?
Les outils incluent R/RStudio (forecast, fable, tsibble, rugarch), Python (statsmodels, sktime, scikit-learn, PyMC, PyTorch), Jupyter et Quarto. Les livrables peuvent comprendre des scripts, des modèles ajustés, des figures, des rapports et des tableaux de bord.
10. Que dois-je envoyer et puis-je obtenir une offre personnalisée sur mesure ?
Envoyez vos données CSV/Excel, la colonne de date, la fréquence, l’objectif, l’horizon de prévision, les variables explicatives, les méthodes et les résultats. L’évaluation de base est payante ; les travaux avancés bayésiens, économétriques, d’apprentissage profond, multi-séries et de déploiement font l’objet d’un devis séparé.
| (1) | ||
| (0) | ||
| (0) | ||
| (0) | ||
| (0) |
aykhanpolad177

Azerbaïdjan
Great teacher
50 $US-100 $US
Prix
1 jour
Durée
| (1) | ||
| (0) | ||
| (0) | ||
| (0) | ||
| (0) |
aykhanpolad177
Azerbaïdjan
Great teacher
50 $US-100 $US
Prix
1 jour
Durée