Parcourir les catégories
Explorer
Fiverr Pro
Français
$
USD
Je construirai des modèles robustes de risque de crédit IFRS 9, incluant modélisation du PD (Probabilité de Défaut) et provisionnement ECL (Perte de Crédit Attendue), adaptés à votre portefeuille.
Que vous soyez une banque, une NBFI, une fintech ou un auditeur nécessitant un modèle de risque de crédit conforme à la réglementation, je propose une modélisation complète, de la préparation des données à la validation finale.
Ce qui est inclus dans cette offre :
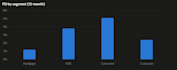
Modélisation du PD
Staging IFRS 9 & SICR
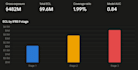
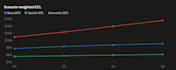
Calcul de l’ECL / Provisionnement
Validation & évaluation du modèle
Visualisation des résultats
Documentation & rapport


Traduction automatique
Signons-nous des accords de confidentialité (NDA) ?
Oui, je suis disposé à signer un NDA avant de recevoir toute donnée ou information sensible sur le portefeuille.
Pouvez-vous travailler avec mes données existantes ?
Oui — envoyez vos données de prêt ou de portefeuille (Excel, CSV ou export SQL) et j’adapterai le modèle à sa structure et ses champs.
Ce modèle est-il conforme à l’audit IFRS 9 ?
Le modèle suit la méthodologie IFRS 9 et les pratiques de validation standard de l’industrie (Gini, KS, AUC, backtesting), le rendant adapté à l’audit interne et à l’examen par les régulateurs. La conformité finale dépend des exigences spécifiques de votre auditeur.
Pouvez-vous aussi personnaliser le modèle pour Bâle II/III ?
Oui, les composants PD, LGD, EAD peuvent être adaptés pour les calculs de capital Bâle en tant qu’option supplémentaire — contactez-moi avant de commander.


