Parcourir les catégories
Explorer
Fiverr Pro
Français
$
USD
Automatisation Python, backtesting de stratégies quantitatifs et pipelines de données
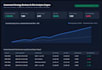
Arrêtez de deviner si vos règles de trading fonctionnent. Je vais créer un moteur de backtesting rapide, précis et reproductible en Python (Pandas/NumPy) pour tester votre stratégie exacte sur des données historiques sans biais de regard en avant.
CE QUE VOUS OBTIENDREZ :
POURQUOI TRAVAILLER AVEC MOI ?
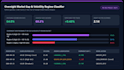
La plupart des backtests échouent en marché réel car ils ignorent la friction d'exécution ou les régimes de volatilité. Je conçois des pipelines propres et vectorisés qui révèlent votre véritable avantage statistique.
Contactez-moi avec vos règles de stratégie avant de commander pour que nous puissions choisir le bon package !

Plateforme:
TradingView
•
Autre
•
Binance
Technologie de développement:
Python
•
PineScript
•
Node.js
Traduction automatique
Dois-je fournir mes propres données CSV historiques ?
Si vous avez vos propres données CSV (par exemple, intraday ou daily OHLCV), vous pouvez les joindre. Sinon, indiquez-moi votre ticker/marché, et je vous guiderai pour sourcing des données historiques standard.
Pouvez-vous tester des filtres de volatilité ou des règles basées sur l'heure de la journée ?
Oui ! Je peux inclure des portes de volatilité VIX/ATR, des coupures de session intraday, des stops suiveurs et des filtres de calendrier/jour d'expiration.


