Parcourir les catégories
Français
$
USD
Connectez votre assistant IA à Fiverr
Développeur d’outils de trading crypto, Python et Pine Script
Votre stratégie semble rentable sur TradingView mais perd de l’argent en direct ? Je vais découvrir pourquoi.
J’audite la logique du backtest et la reconstruit de manière réaliste en Python pour révéler ce que le Str tester Cache.
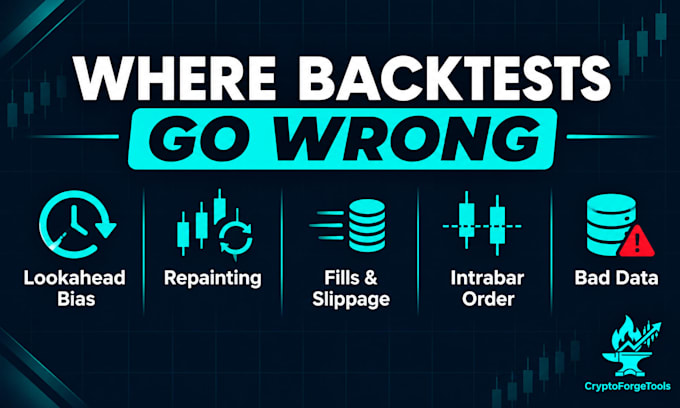
Ce que je vérifie :
Biais de regard en avant et recalage
Hypothèses de remplissage, glissement et commissions
Ordre intrabar des stops par rapport aux cibles
Problèmes de données (renouvellements de contrats, gaps, barres erronées)
Logique Pine Script vs ce qui est réellement exécuté
Ce que vous obtenez :
Les causes classées par impact
Conclusions rédigées en langage clair
Niveaux supérieurs : reproduction Python, walk-forward et résultats de Monte Carlo, rapport PDF complet
Récemment, j’ai identifié un écart dans une stratégie sur les contrats à terme lié à des erreurs de découpage de données et à des bugs des ordres de sortie, puis validé la reconstruction par rapport aux exports propres de TradingView.
Je serai honnête : si l’avantage n’existe pas, je le dirai. Il s’agit d’analyse et de débogage uniquement, sans conseil de trading ni garantie de profit.
Pour commencer, envoyez-moi votre code de stratégie ou vos règles, le marché, l’unité de temps et les résultats backtest vs live que vous observez.
Plateforme:
TradingView
•
Binance
Technologie de développement:
Python
•
PineScript
Traduction automatique
Dois-je partager mon code Pine Script ?
Le code est idéal. Si vous ne pouvez pas le partager, envoyez des règles détaillées (entrées, sorties, stops, taille des positions) et je travaillerai à partir de celles-ci, bien que les conclusions puissent être moins précises.
Quelles plateformes et marchés supportez-vous ?
Strategies TradingView/Pine Script principalement, sur crypto, futures et forex. D’autres plateformes sont possibles, contactez-moi d’abord.
Me direz-vous si ma stratégie est rentable ?
Je vous dirai ce que montrent les données, y compris s’il n’y a pas d’avantage. Je ne peux pas promettre de profit ni donner de conseils de trading.
Que dois-je fournir ?
Votre code ou vos règles, le marché, l’unité de temps, la plage de dates et votre historique de trading en live ou captures d’écran, ainsi que les résultats du backtest TradingView.
Allons-nous aussi corriger ma stratégie ?
Ce gig identifie et explique l’écart. Recréer ou remanier la stratégie est une tâche distincte; contactez-moi pour obtenir un devis personnalisé.
Comment cela se compare-t-il à un backtest normal ?
Un backtest normal exécute votre stratégie. Celui-ci explique pourquoi vos résultats actuels diffèrent de la réalité.