Parcourir les catégories
Français
$
USD
Connectez votre assistant IA à Fiverr
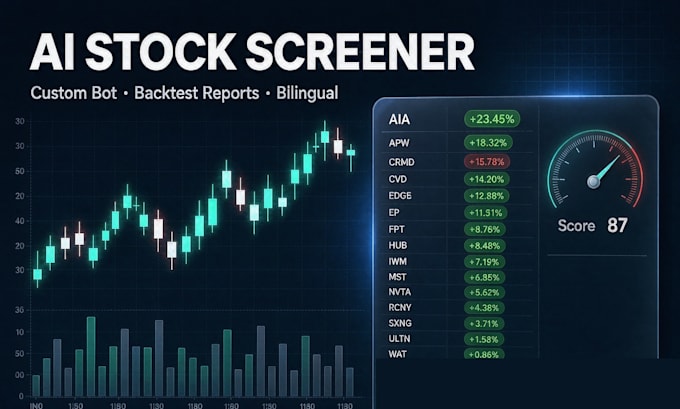
Développeur Python spécialisé dans la sélection et le backtesting des actions A chinoises
Je développe des outils Python personnalisés pour la sélection, le backtesting et l’analyse de données financières pour des actions A chinoises. Vous obtiendrez un code source propre et documenté que vous pourrez relancer sur vos propres données.
Ce que je livre
- un script Python opérationnel, appliquant vos critères de filtrage (fondamentaux et techniques)
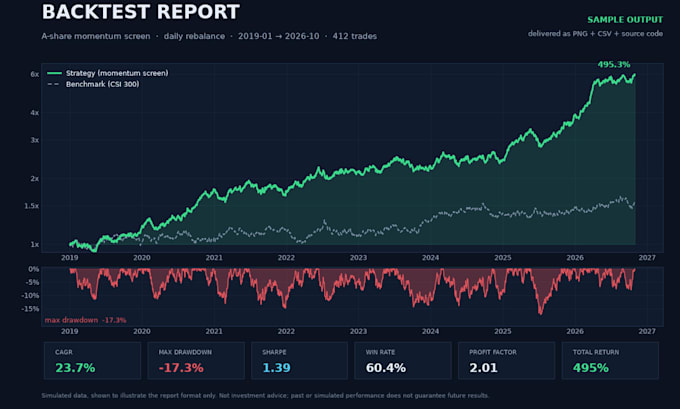
- un rapport de backtest incluant le taux de réussite, la perte maximale, le ratio de Sharpe et le journal des transactions
- comparaison financière, graphiques et export CSV
- guide d’utilisation bref et exemple de sortie
Principe de fonctionnement
1. vous partagez votre univers d’actions, vos règles de filtrage, la période et les sources de données
2. je réalise et teste le script
3. vous recevez le code source, le guide d’utilisation et l’exemple de sortie
Technologies utilisées : Python, Pandas, NumPy, matplotlib. Je traiterai les données CSV ou Excel que vous fournissez, ou toute source de données à laquelle vous avez accès.
Note : il s’agit d’un service d’outils et d’analyse de données. Je n’effectue pas de transactions, je ne fournis pas de conseils en investissement et je ne garantie aucun profit ou rendement. Aucune robotique de trading automatique n’est incluse. Chaque décision de trading vous appartient.
Choisissez un forfait
Basique : un script de filtrage personnalisé
Standard : un filtrage + rapport de backtest
Version avancée : ensemble d’outils complet, incluant comparaison financière, graphiques, export CSV et une démonstration de workflow

Traduction automatique
Que vais-je recevoir exactement lors de la livraison ?
Un projet Python complet et exécutable, pas des conseils : le moteur de screening avec vos règles d’entrée et de sortie, un module de backtesting avec la courbe d’équité, un rapport de métriques (CAGR, taux de réussite, facteur de profit, drawdown maximal, Sharpe), un journal trade par trade au format CSV/Excel, et un README commenté. Le code vous appartient et est modifiable.
Quels marchés et sources de données fonctionnent ?
Actions A (Shanghaï et Shenzhen), Hong Kong, actions américaines, paires crypto. Données dans : votre propre CSV/Excel, Tushare, AKShare, BaoStock, yfinance ou une API de courtier. Construit sur Pandas et NumPy, ainsi une nouvelle feed est un simple fichier adaptateur, et non une réécriture. J’écris le chargeur en fonction des données que vous possédez réellement.
Codez-vous mes règles de screening personnalisées ?
Oui, c’est le produit. Donnez-moi des conditions en langage clair : prix au-dessus de la MA60, volume deux fois la moyenne sur 20 jours, RSI entre 30 et 70, une rupture sur 5 jours, filtres par capitalisation boursière ou flottant. Je les implémente exactement et je les backteste sur votre période, afin que vous voyiez l’avantage en chiffres avant de risquer votre argent.
Et si mes données sont désordonnées ou si je n'ai pas de code ?
C’est le départ normal. Envoyez une exportation, une watchlist, ou simplement votre idée. Je sélectionne une source de données gratuite pour votre marché, j’écris la couche de nettoyage, je gère les suspensions et les barres manquantes, et je vous livre un exécutable en une seule commande avec un échantillon de sortie que vous pourrez vérifier. Vous n’avez besoin que de Python et de pip.