Parcourir les catégories
Explorer
Fiverr Pro
Français
$
USD
Architecte quantitatif, ingénieur en données financières, spécialiste du trading algorithmique
PROMO : Tarifs réduits pour les premiers clients !
Obtenez des données historiques de futures Nasdaq 100 (NQ) de haute fidélité entièrement adaptées à votre pipeline de backtesting.
En tant qu'ingénieur de données spécialisé dans les infrastructures de trading algorithmique, je fournis des ensembles de données personnalisables, conçus, découpés et formatés selon vos contraintes spécifiques, éliminant ainsi votre charge de parsing des données.
ENSEMBLES DE DONNÉES DISPONIBLES :
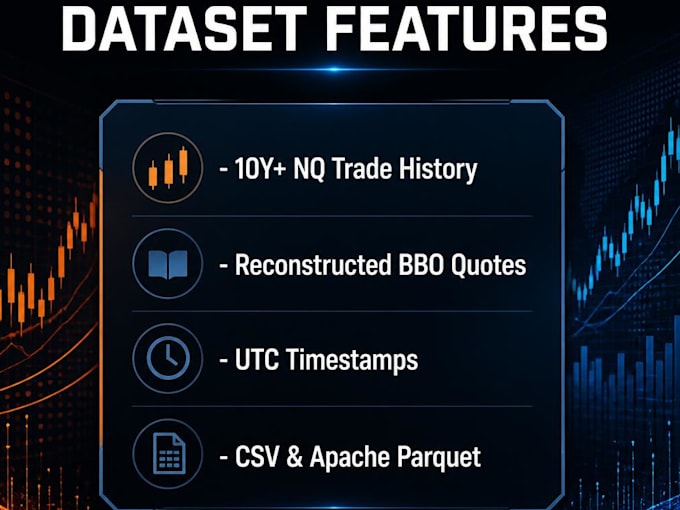
1. Ensemble de données de trading historique long NQ (Nov 2015 juin 2026)
2. Pack BBO avec quotes en temps réel NQ (Août 2025 juin 2026)
️ COMMENT ÇA FONCTIONNE : Lors de la commande, vous préciserez vos heures de session exactes, le format de fichier (Apache Parquet, CSV ou JSON) et la disposition des colonnes. Je compilerai l'ensemble de données, effectuerai des vérifications d'intégrité sur les horodatages, et le livrerai via un lien sécurisé dans le cloud.
Avertissement : support uniquement pour l'infrastructure de données. Aucun conseil financier.


Destination Platform:
ClickHouse
•
PostgreSQL
•
Amazon S3
•
Autres
Outils et plateformes:
Autres
Traduction automatique
Quel fuseau horaire et quelle précision pour les horodatages ?
Les horodatages sont fournis avec une précision au microseconde. Par défaut, ils sont alignés sur UTC, mais je peux les ajuster à l'heure centrale des États-Unis (Chicago) ou à votre fuseau horaire local préféré sur demande.
Les ensembles de données sont-ils ajustés ou séparés par contrat ?
Les ensembles de données sont livrés strictement sous forme de fichiers séparés par contrat (par exemple, NQM5, NQU5) pour garantir que vous disposez des données brutes exactes, non ajustées, correspondant aux conditions de l'échange. Et ils ne fournissent pas de contrats continus ajustés en arrière.
Les fichiers couvrent-ils toute la session électronique de 24 heures ?
Oui, les ensembles de données couvrent par défaut toute la période de trading électronique de 24 heures (ETH). Si votre stratégie ne nécessite que les heures de trading régulières (RTH), je peux filtrer l'ensemble pour vous.
Puis-je obtenir un échantillon des données avant d'acheter ?
Absolument. Envoyez-moi un message direct et je peux fournir un petit extrait dans le format de votre choix (CSV/Parquet) pour que vous puissiez tester votre parser avant de commander.