Parcourir les catégories
Explorer
Fiverr Pro
Français
$
USD
Architecte quantitatif, ingénieur en données financières, spécialiste du trading algorithmique
BESOIN d’un délai personnalisé ou de dates spécifiques ?
Les forfaits correspondent aux tarifs de base pour une année civile complète. Pour des durées personnalisées (par exemple, 3 mois, 1,5 an) ou des dates précises, cliquez sur « Contacter le vendeur » avant de passer commande pour une offre sur mesure.
À PROPOS DE CE SERVICE
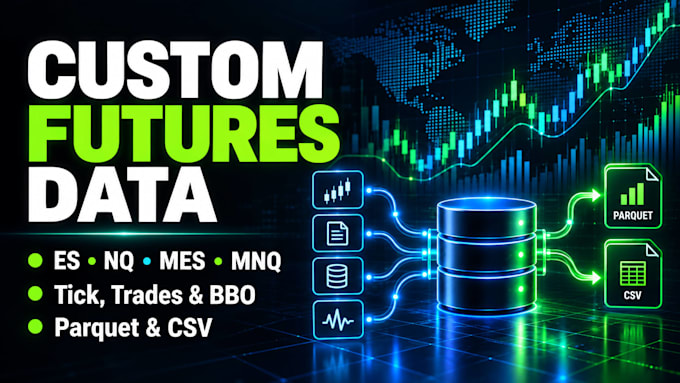
Extraction, ingénierie et nettoyage de données CME historiques personnalisés, adaptés aux traders quantitatifs, fonds systématiques et développeurs de backtesting.
NOTE DE CONFORMITÉ
Je propose des services de mise en œuvre logicielle et de traitement de données selon vos spécifications algorithmiques. Je ne vends pas de bases de données statiques, de signaux de trading ou de conseils financiers.
INSTRUMENTS SUPPORTÉS
- Micro E-mini : MES, MNQ
- E-mini standard : ES, NQ
CE QUE VOUS RECEVEZ
- Horodatages précis : ticks en microsecondes alignés sur UTC ou l’heure locale.
- Filtres de session : 24/5 ETH complet ou heures RTH filtrées.
- Nettoyage des données : filtrage des impressions incorrectes, déduplication et vérification des horodatages.
- Haute performance : Apache Parquet (optimisé pour Python/Polars) ou CSV.
- Données de flux d’ordres : reconstruction de snapshot BBO en haut de carnet pour la recherche de profondeur de marché.
Veuillez m’envoyer un message avec votre symbole et votre plage de dates avant de passer commande.
Traduction automatique
Comment fonctionnent les périodes personnalisées ?
Les forfaits couvrent une année civile complète. Si vous avez besoin d'une période différente (comme 3 mois, 6 mois ou 18 mois), envoyez-moi un message avec vos dates cibles et je vous enverrai une offre personnalisée correspondant précisément à votre volume de données.
Quel format de fichier livrez-vous ?
Je fournis par défaut des fichiers Apache Parquet très optimisés, qui compressent jusqu'à 80 % de l'espace disque et se chargent 20 fois plus rapidement dans Python/Polars. Le format CSV standard est également disponible sur demande.
Quelle est la différence entre Tick et BBO ?
Les données Tick contiennent les transactions exécutées (prix, volume, direction). BBO (Best Bid/Offer) capture les changements de cotation en haut de carnet avec une précision microseconde, essentiel pour l’analyse de la microstructure et la recherche sur le flux d’ordres.
Proposez-vous des contrats roulés en continu ?
Par défaut, les fichiers sont séparés par contrat. Si vous avez besoin de contrats en continu assemblés (selon des règles de volume ou de date), sélectionnez l’option « logique de rollover personnalisée » ou mentionnez-le lors de la demande d’une offre personnalisée.
